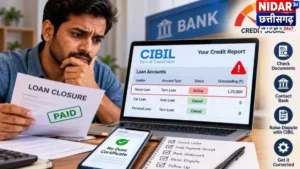
आखिरी किस्त भरने के बाद भी CIBIL रिपोर्ट में लोन चालू दिख रहा है? जानें बैंक से शिकायत, क्रेडिट ब्यूरो में विवाद दर्ज करने और RBI पोर्टल तक की पूरी प्रक्रिया।
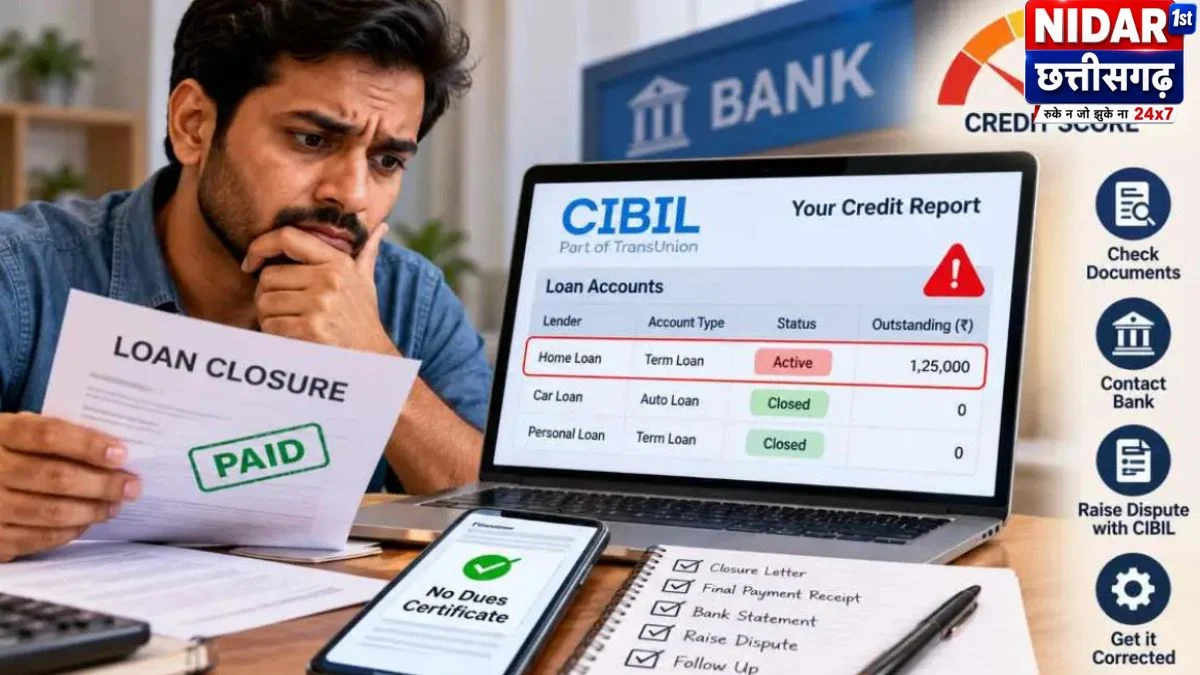
लोन की आखिरी किस्त चुकाने और बैंक से “कोई बकाया नहीं” सुनने के बाद भी CIBIL रिपोर्ट में खाता चालू दिख सकता है। कई मामलों में उसमें बकाया रकम भी दिखती है। इसका असर नया लोन या क्रेडिट कार्ड मिलने की संभावना पर पड़ सकता है।

ज्यादातर मामलों में वजह बैंक या फाइनेंस कंपनी की ओर से जानकारी देर से अपडेट होना होती है। अच्छी बात यह है कि गलत एंट्री सुधरवाई जा सकती है। इसके लिए सही क्रम में कदम उठाना जरूरी है: पहले दस्तावेज जुटाएं, फिर बैंक को लिखित शिकायत दें, और जरूरत हो तो क्रेडिट ब्यूरो में विवाद दर्ज करें।
रिपोर्ट में गलती क्यों दिखती है?
CIBIL जैसी क्रेडिट ब्यूरो कंपनियां खुद लोन का स्टेटस तय नहीं करतीं। वे बैंकों और वित्तीय संस्थाओं से मिले डेटा के आधार पर रिपोर्ट बनाती हैं। इसलिए अगर बैंक ने खाता बंद होने की जानकारी समय पर नहीं भेजी या गलत भेजी, तो रिपोर्ट में पुरानी स्थिति बनी रह सकती है।
यही कारण है कि बैंक की पुष्टि के बिना ब्यूरो आमतौर पर लोन का स्टेटस नहीं बदल सकता।
पहला कदम: लोन बंद होने के दस्तावेज निकालें
शिकायत से पहले सबूत तैयार रखें:
- लोन क्लोजर लेटर या नो ड्यूज सर्टिफिकेट
- आखिरी किस्त की रसीद
- बैंक स्टेटमेंट, जिसमें पूरा भुगतान दिखे
“Closed” और “Settled” में फर्क समझें
अगर आपने बैंक से समझौता करके कम रकम में लोन निपटाया था, तो रिपोर्ट में “Closed” की जगह “Settled” लिखा आ सकता है। दोनों का मतलब अलग है। ऐसे में यह जरूरी है कि पहले जांच लें कि आपका लोन किस तरह बंद हुआ था।
दूसरा कदम: बैंक से लिखित में शिकायत करें
जिस बैंक या फाइनेंस कंपनी से लोन लिया था, उसके कस्टमर केयर या ब्रांच में शिकायत करें।
- लोन अकाउंट नंबर बताएं
- लोन बंद होने की तारीख लिखें
- जरूरी दस्तावेज जमा करें
- लिखित पुष्टि मांगें कि लोन बंद है और सही जानकारी क्रेडिट ब्यूरो को भेज दी गई है
- शिकायत नंबर जरूर लें
तीसरा कदम: क्रेडिट ब्यूरो में विवाद दर्ज करें
बैंक से शिकायत के बाद भी रिपोर्ट गलत दिखे, तो क्रेडिट ब्यूरो की आधिकारिक वेबसाइट पर विवाद दर्ज करें।
- संबंधित लोन अकाउंट चुनें
- बताएं कि खाता बंद होने के बावजूद चालू दिख रहा है
- जहां सुविधा मिले, वहां क्लोजर लेटर या नो ड्यूज सर्टिफिकेट अपलोड करें
- शिकायत का नंबर संभालकर रखें
कितना समय लग सकता है?
CIBIL के मुताबिक, विवाद सुलझने में करीब 30 दिन लग सकते हैं। यह इस पर भी निर्भर करता है कि बैंक कितनी जल्दी जवाब देता है।
फिर भी सुधार न हो तो क्या करें?
- बैंक के शिकायत निवारण अधिकारी या नोडल ऑफिसर से संपर्क करें
- तय समय में समाधान न मिले, तो पात्रता और नियमों के अनुसार RBI के शिकायत पोर्टल पर मामला उठा सकते हैं
वाहन लोन है तो यह भी देखें
अगर वाहन लोन लिया था, तो गाड़ी की RC से बैंक का हाइपोथिकेशन हटवाना भी जरूरी हो सकता है। यह क्रेडिट रिपोर्ट सुधारने से अलग प्रक्रिया है।
ठगों से रहें सावधान
सही लोन रिकॉर्ड मिटवाने या CIBIL स्कोर बढ़ाने की गारंटी देने वाले एजेंटों को पैसे न दें। शिकायत हमेशा बैंक, क्रेडिट ब्यूरो या RBI जैसे आधिकारिक माध्यम से ही करें।
आगे क्या करें?
नया लोन लेने की योजना हो, तो आवेदन से पहले अपनी रिपोर्ट जांच लें। गलती मिले तो तुरंत शिकायत शुरू करें, क्योंकि सुधार में कई हफ्ते लग सकते हैं।